医療費控除について
医療費控除について
本人または本人と生計を一にする配偶者、その他の親族のために支払った医療費がある場合は、下記の計算式によって計算した金額を「医療費控除」として所得金額から引くことができます。 ただし、控除額の限度は200万円です。
医療費控除の計算方法

まず、1年間に支払った医療費の合計から、保険金などで補てんされる金額の合計を引いた金額を算出します。その金額から、総所得金額等200万円以上の方については10万円、総所得金額等200万円未満の方については総所得金額等の5%を引いた金額が、医療費控除の額となります
対象となる医療費
次のうち、一般的に支出される水準を著しく超えない部分の金額が対象となります。
- 医師、歯科医師による診療代、治療代
- 治療のためのあんまマッサージ指圧師、はり師、きゅう師、柔道整復師などによる施術代
- 治療や療養に必要な医薬品の購入費(一般の薬局で購入したものも可)
- 介護保険制度によるサービスで、指定介護老人福祉施設でのサービスに対する自己負担金(介護料、食費及び居住費)の2分の1に相当する金額、または一定の居宅サービスの自己負担額
- 通院費用、入院時の部屋代や食事代、医療用器具の購入代や賃借料で通常必要なもの
- 義手、義足、松葉づえや義歯等の購入費
- 6ヶ月以上寝たきりの人のおむつ代で、その人の治療をしている医師が発行した証明書(「おむつ使用証明書」)があるおむつ代
おむつ代について医療費控除を受けることが2年目以降で、介護保険法の要介護認定を受けている一定の人は、市が交付する「おむつに係る費用の医療費控除証明書」を「おむつ使用証明書」に代えることができます - 助産師による出産の介助料
対象となる医療費について、詳しくは国税庁のホームページをご覧ください。
対象とならない医療費
- 容姿を美化し、容ぼうを変えるなどの目的で行った整形手術の費用
- 健康診断の費用(その結果で疾病が発見された場合で、引き続き治療を受けるときは可)
- 栄養ドリンクやビタミン剤、健康食品等
- 治療を受けるために直接必要としない眼鏡やコンタクトレンズ、補聴器等の購入費
- インフルエンザ等の予防接種代
- 入院に際しての寝間着や洗面具などの身の回りの購入費
- 差額ベッド代(医師の指示により治療上必要なものは可)
- 自家用車で通院する場合のガソリン代や駐車場代
- 医師の発行する文書料等(診断書)
保険金等で補填される金額
次のようなものは、支払った医療費から差し引きます。
- 生命保険契約や損害保険契約に基づき医療費の補填を目的として支払を受ける医療保険金や入院費給付金、傷害費用保険金など
- 社会保険や共済に関する法律やその他の法令の規定に基づき、医療費の支払の事由を給付原因として支給を受ける給付金
例えば、健康保険法の規定により支給を受ける療養費や出産育児一時金、家族出産育児一時金、家族療養費、高額療養費、高額介護合算療養費など - 医療費の補填を目的として支払を受ける損害賠償金
- 任意の互助組織から医療費の補填を目的として支払を受ける給付金
- 保険金などで補填される金額は、その給付の目的となった医療費の金額を限度として差し引きますので、引ききれない金額が生じた場合であっても他の医療費からは差し引きません。
- 保険金などで補填される金額が確定申告書を提出するまでに確定していない場合には、その補填される金額の見込額を支払った医療費から差し引きます。
後日、補填される金額を受け取ったときに、その額が見込額と異なる場合には、修正申告(見込額より受領額の方が多い場合)又は更生の請求(見込額より受領額の方が少ない場合)の手続きを行います。
医療費控除申告の注意点
- 必ず事前に「医療費控除の明細書」を作成してください。
- 医療費控除は、所得税や市・県民税の税額の軽減を受けるものですので、支払った医療費が戻るものではありません。
- 領収書は医療を受けた人、病院ごとにまとめて提出してください。
- 「医療費控除の明細書」を作成・提出する場合、領収書原本の提出は必要ありません。ただし、明細書記載内容の確認のため、税務署などが領収書の提示や提出をを求めることがありますので、申告期限等から5年間は保管してください。
- 医療費控除の対象となる医療費は、申告される年分(1月1日から12月31日)に実際に支払ったものに限ります。
- 健康保険組合等が発行する「医療費通知(医療費のお知らせ)」を活用することができますが、その通知に含まれる分の領収書を通知分と別にして合算することはできません。
- 「医療費通知(医療費のお知らせ)」は原本の提出が必要です。
- 保険金等で補填される金額は必ず医療費から引いてください。
セルフメディケーション税制
セルフメディケーション税制とは
健康の保持増進及び疾病の予防として一定の取組を行っている方が、その年中に自己又は自己と生計を一にする配偶者その他の親族のために12,000円を超える対象医薬品を購入した場合には、「セルフメディケーション税制」(通常の医療費控除との選択適用)を受けることができます。
この控除を受ける場合には、通常の医療費控除を受けることができませんので、ご留意ください。
適用を受けられる方
セルフメディケーション税制の適用を受けようとする年分に、「健康の保持増進及び疾病の予防に関する一定の取組」を行っている方が対象となります。
| (1) | 保険者(健康保険組合等)が実施する健康診査【人間ドック、各種健(検)診等】 |
|---|---|
| (2) | 市区町村が健康増進事業として行う健康診査 |
| (3) | 予防接種【定期接種、インフルエンザワクチンの予防接種】 |
| (4) | 勤務先で実施する定期健康診断【事業主検診】 |
| (5) | 特定健康診査(いわゆるメタボ検診)、特定保健指導 |
| (6) | 市区町村が健康増進事業として実施するがん検診 |
※申告される方が一定の取組を行っている必要があります。
(申告される方と生計を一にする配偶者その他の親族の方が「一定の取組」を行っている必要はありません)。
※「一定の取組」に要した費用は控除の対象となりません。
対象医薬品の範囲
対象医薬品は、医師によって処方される医薬品(医療用医薬品)から、薬局やドラッグストア等で購入できる医薬品に転用された医薬品(スイッチOTC医薬品)及び令和4年以降に購入された医薬品でスイッチOTC医薬品と同種の効能又は効果を有する一定の医薬品とされています。
具体的な対象医薬費品の一覧は、厚生労働省ホームページ (外部リンク)をご確認ください。
※セルフメディケーション税制の対象となる医薬品の購入費用であるもののうち、それが治療や療養に必要な医薬品の購入の対価であるものについては、通常の医療費控除を受けることを選択した場合の控除の対象となる医療費にも該当します。
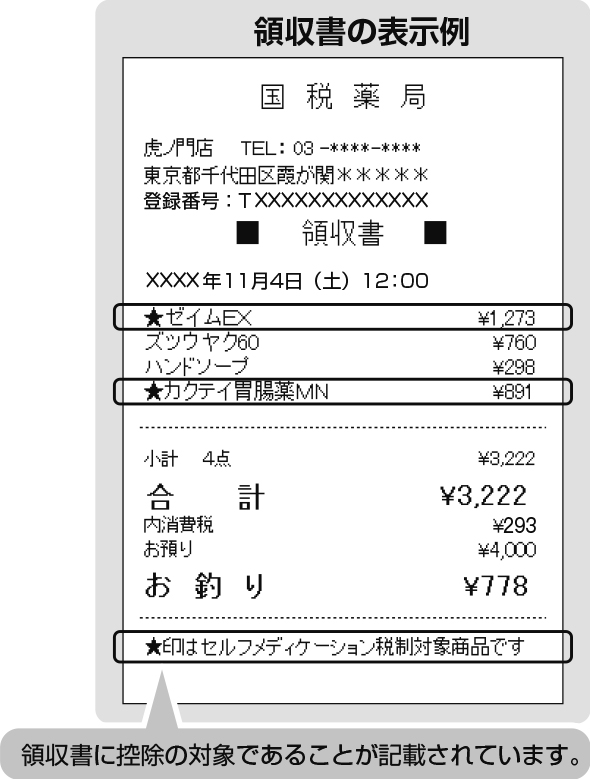
セルフメディケーション税制の対象とされる医薬品は、購入した際の領収書(レシート)に控除対象であることが記載されています。
手続・必要な書類
セルフメディケーション税制の適用を受けるためには、「セルフメディケーション税制の明細書」を確定申告書に添付する必要があります。
※対象医薬品を購入した際の領収書及び一定の取組を行ったことを明らかにする書類は、自宅で5年間保管する必要があります。
| ・ | インフルエンザの予防接種又は定期予防接種(高齢者の肺炎球菌感染症等)の領収書又は予防接種済証 |
|---|---|
| ・ | 市区町村のがん検診の領収書又は結果通知表 |
| ・ | 職場で受けた定期健康診断の結果通知表 「定期健康診断」という名称又は「勤務先(会社等)名称」が記載されている必要があります。 |
| ・ | 特定健康診査の領収書又は結果通知表 「特定健康診査」という名称又は「保険者名(ご加入の健保組合等の名称)」が記載されている必要があります。 |
| ・ | 人間ドックやがん検診をはじめとする各種健診(検診)の領収書又は結果通知表 「勤務先(会社等)名称」「保険者名(ご加入の健保組合等の名称)」が記載されている必要があります。 |